三季报落地分化加剧,板块估值率先回暖;白酒筑底尾声,年底旺季有望迎来反弹



白酒板块的这轮反弹,正从“估值修复”走向“业绩验证”。11月以来,白酒概念指数接连走强:11月2日板块大涨3.48%,水井坊、金种子酒、泉阳泉等先后涨停,其中皇台酒业近期更走出“9天5板”的强势行情;贵州茅台11月3日一度逼近1500元,古井贡酒、迎驾贡酒等区域龙头跟涨。白酒概念指数自10月30日盘中低点5666.79点反弹,11月3日盘中最高升至6115.31点,区间最大回升幅度近8%。与此同时,白酒三季报披露收官,行业单季降幅明显收窄,头部券商密集发声确认底部。中信证券最新研报明确表示,“当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现”,并“建议在行业底部增加对头部酒企的配置”。结合渠道去库进度、旺季消费预期与低基数效应,白酒板块有望在年底春节旺季迎来基本面拐点,2027年开启业绩修复行情。本文结合三季报核心数据,拆解行业分化格局、底部信号与后市复苏节奏。
一、业绩端:整体增速探底,Q3降幅显著收窄,行业分化达到峰值
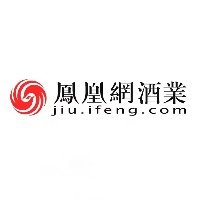
19家A股上市白酒企业前三季度成绩单已经全部出炉,行业整体依然处于业绩出清阶段。数据显示,19家酒企前三季度合计实现营业收入2609.17亿元,同比下降7.39%;归母净利润合计974.49亿元,同比下滑8.9%中国网。从累计数据看,行业总量仍在收缩,但拆分第三季度单季,回暖迹象已经出现:Q3板块营收同比降幅收窄至11.23%,净利润同比下滑13.77%,对比去年同期降幅大幅收窄7个百分点以上,业绩下行斜率明显放缓,符合“底部逐步筑底”的周期特征。
行业内部呈现极强的两极分化,高端龙头守住基本盘,区域名酒率先走出修复行情。超高端赛道中,贵州茅台成为全行业业绩压舱石。其三季度实现营收402.67亿元,同比增长3.08%;归母净利润199.51亿元,同比增长3.78%,单季营收利润双双转正,成为行业唯一实现稳健正增长的全国性龙头。茅台业绩韧性主要来自渠道结构改革,直销渠道占比突破56%,i茅台自营平台持续放量,对冲了传统批发渠道的下滑压力,现金流保持稳健。
全国次高端龙头仍在主动控量去库存,业绩阶段性承压。五粮液第三季度营收同比下滑52.66%,净利润大跌65.62%;洋河股份、古井贡酒单季营收也出现两位数下滑,核心原因是酒企主动放弃短期规模,以控货挺价清理渠道库存,属于主动释放业绩压力,并非需求永久性萎缩。
区域名酒成为三季报最大亮点,多家企业实现单季营收转正。今世缘三季度营收22.30亿元,同比大增15.54%,净利润同比上涨31.59%;迎驾贡酒三季度营收、净利润双双保持正增长,是全行业连续三个季度维持增长的酒企;古井贡酒、口子窖、老白干酒等区域酒企Q3营收止跌回升,大众宴席消费的韧性支撑区域酒企率先筑底企稳。
从盈利质量来看,白酒企业毛利率整体保持稳定,绝大多数酒企没有出现大幅降价倾销,“控量稳价”成为全行业统一策略,避免了价格体系崩盘,为后续复苏守住了价盘底线。
二、渠道端:库存进入去化尾声,批价企稳,多重底部信号相互印证
本轮白酒下行周期,最大矛盾集中在渠道高库存。经过连续两年主动控货、缩减投放,当前行业库存去化已经进入尾声,这也是中信证券判定白酒触底的核心依据。
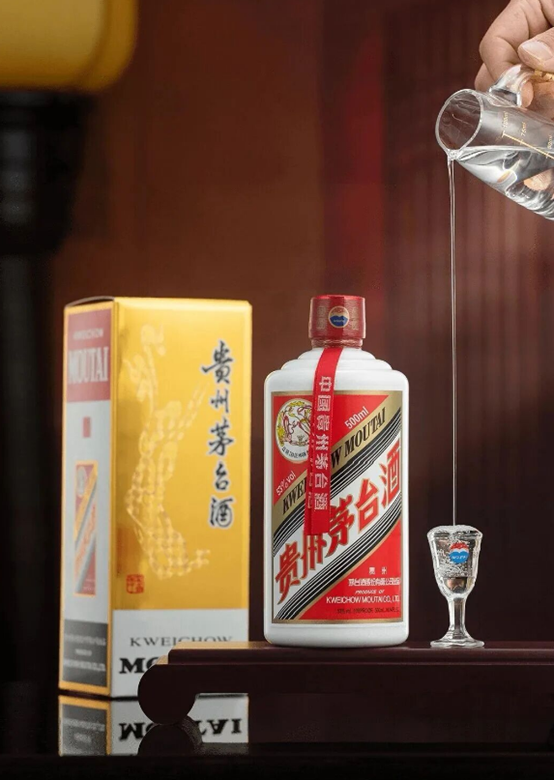
从库存数据来看,前三季度上市酒企存货总额仍维持高位,但周转节奏已经明显优化。头部名酒主动压缩发货量,渠道库存从峰值回落至合理区间。目前飞天茅台批价保持平稳,五粮液、泸州老窖等主流大单品价格不再继续下探,批价止跌是行业走出下行周期的先行指标。经销商囤货意愿持续走低,从过去“旺季前大量打款备货”转变为按需进货、轻库存运营,渠道泡沫被充分挤出。
中信证券在最新研报中总结三大底部信号:第一,供给端收缩到位,头部酒企普遍下调年度销售目标,主动压减出货量,从“冲规模”转向“保价盘”;第二,价格端稳住,核心大单品批价不再持续下行,价格底部已经出现;第三,市场预期处于历史低位,悲观预期已经充分反映在股价与业绩报表之中,利空基本出清。
除了名酒批价企稳,终端开瓶率也在缓慢修复。宴席、家庭自饮等大众消费保持韧性,商务消费缓慢回暖。中秋旺季动销好于市场悲观预期,印证需求并未断崖式下跌,只是进入存量竞争阶段。当前渠道库存逐步回落至1至3个月的良性区间,次高端酒企库存压力虽仍偏高,但去库节奏已经明显提速,后续只需等待旺季动销兑现,就能完成库存出清的最后一环。
二级市场也提前反应基本面预期。三季报披露前后,白酒板块迎来一轮显著反弹,古井贡酒、迎驾贡酒、泸州老窖多只个股出现涨停,白酒板块整体涨幅大幅跑赢沪深300指数,资金开始博弈年底旺季修复行情。板块当前估值已经回落至近五年低位,安全边际充足,估值修复行情已经启动。
三、后市展望:年底旺季迎来拐点,2027 年开启业绩弱复苏,板块行情分轮次修复
站在当前时点,多家机构判断:白酒已经完成基本面筑底,年底春节旺季将成为本轮周期的关键验证窗口。
第一,年底春节旺季有望兑现动销回暖。2027年春节假期更长,返乡团聚、家庭宴席场景增多,大众消费有望迎来集中释放。经过两年去库存,经销商几乎没有多余库存,一旦终端动销回暖,渠道将开启新一轮补库,带动酒企回款与营收回升,形成“动销回暖—渠道补库—企业营收改善”的正向循环。
第二,低基数效应将带动明年业绩逐季上行。2026年全年酒企业绩持续承压,基数整体偏低,进入2027年二季度之后,在低基数叠加需求回暖双重作用下,上市酒企营收与净利润有望实现由负转正,业绩拐点正式落地。
第三,板块行情将呈现明显轮动顺序。复盘历史周期,白酒筑底修复阶段,率先走出行情的是扎根大众宴席、库存清理更快的区域名酒;随后才轮到全国次高端龙头;最后高端名酒迎来业绩弹性。当前今世缘、迎驾贡酒等区域酒企已经率先企稳,股价先行上涨,契合这一轮修复节奏。
中信证券研报显示,白酒行业供需将在2027年迎来新均衡:需求在宏观扩内需政策带动下实现弱复苏,供给持续收缩、行业竞争格局进一步优化,长期进入良性增长阶段。当前板块估值充分消化悲观预期,叠加高股息红利价值,底部配置价值凸显,建议优先布局库存出清彻底、宴席基本面稳健的区域龙头,以及价盘稳固、现金流充沛的高端名酒。
结语
三季报交出的成绩单,印证白酒行业正在告别业绩持续下行的阵痛,正式进入筑底尾声。库存出清、批价企稳、预期见底三大信号共振,让机构对年底旺季反弹、明年业绩修复形成一致预期。短期看,春节动销将决定基本面拐点能否落地;中长期看,白酒行业已经告别高增长时代,进入存量竞争新阶段。这一轮股价提前回暖,不只是估值修复,更是市场对行业出清完成、长期竞争格局优化的提前定价。